Mieszkanie – rynek pierwotny czy wtórny? Co wybrać?
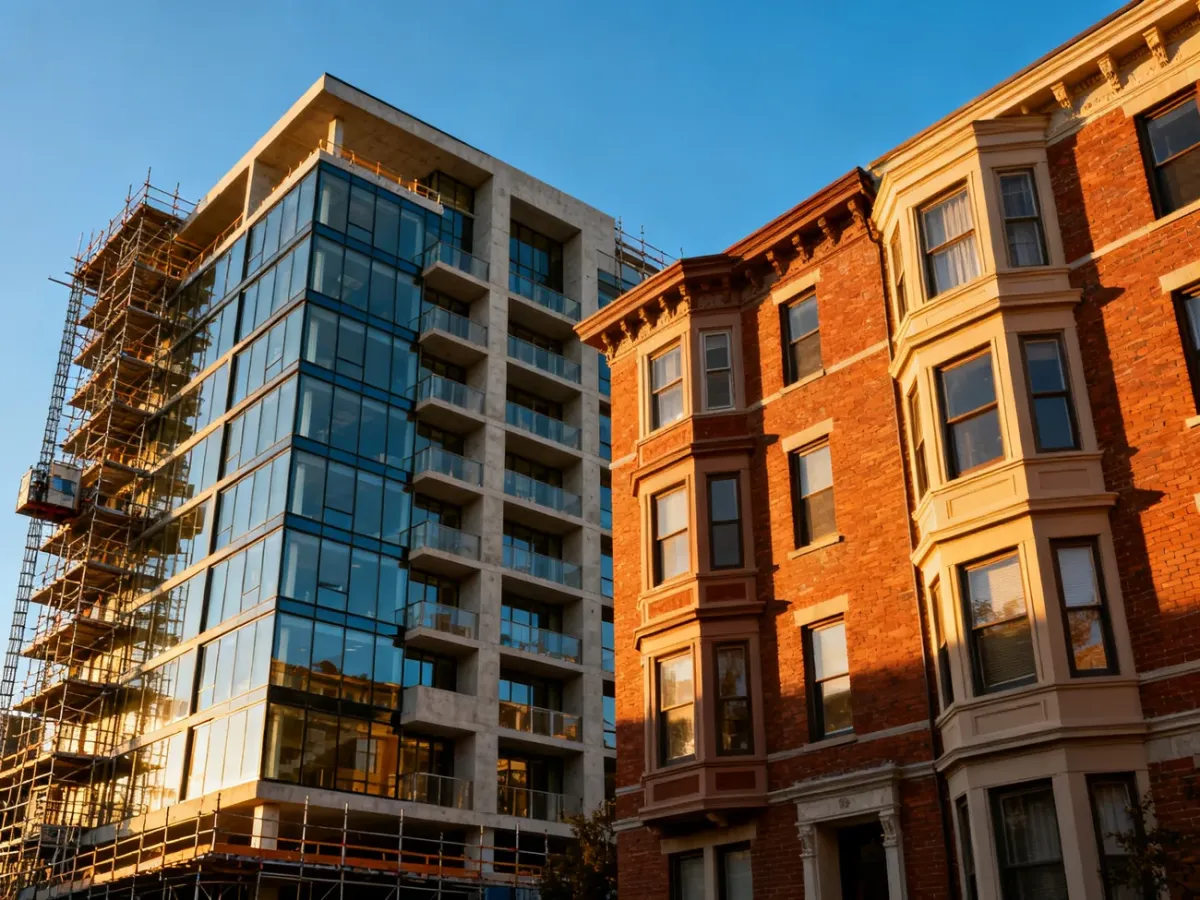
Rynek pierwotny daje nowoczesny standard, ochronę wynikającą z ustawy deweloperskiej i możliwość urządzenia mieszkania od podstaw. Rynek wtórny zwykle wygrywa lokalizacją, dostępnością od ręki i gotowym wyposażeniem. Wybór zależy przede wszystkim od budżetu na wykończenie, presji czasu oraz tego, jak dokładnie chcesz sprawdzić stan prawny i techniczny lokalu.
Rynek pierwotny i wtórny – czym się różnią?
Rynek pierwotny obejmuje mieszkania kupowane bezpośrednio od dewelopera lub innego podmiotu realizującego inwestycję. Lokal może być jeszcze w budowie, znajdować się w stanie deweloperskim albo być wykończony pod klucz. Nabywca otrzymuje nieruchomość z pierwszej ręki.
Rynek wtórny to mieszkania sprzedawane przez obecnego właściciela, osobę prywatną lub firmę. Lokal był już wcześniej użytkowany, choć nie musi wymagać remontu. Można znaleźć zarówno mieszkania gotowe do zamieszkania, jak i nieruchomości przeznaczone do generalnej modernizacji.
Największa różnica sprowadza się do kompromisu między czasem, standardem i kosztami. Nowe mieszkanie daje większą swobodę aranżacji, ale często wymaga wykończenia. Lokal z drugiej ręki może być dostępny od razu i znajdować się w centrum, lecz trzeba dokładniej zweryfikować jego stan.
Mieszkanie z rynku pierwotnego czy wtórnego – porównanie
| Kryterium | Rynek pierwotny | Rynek wtórny |
|---|---|---|
| Sprzedający | Deweloper lub spółdzielnia | Obecny właściciel, osoba prywatna lub firma |
| Podatki | VAT jest zawarty w cenie, zwykle brak PCC | Zwykle PCC w wysokości 2% wartości, z wyjątkami |
| Stan techniczny | Najczęściej stan deweloperski albo lokal pod klucz | Od gotowego do zamieszkania po lokal wymagający remontu |
| Czas do wprowadzenia | Zależny od etapu budowy i prac wykończeniowych | Zwykle krótki, jeśli mieszkanie jest wolne i gotowe |
| Rękojmia i ochrona | Rękojmia dewelopera, ustawa deweloperska i DFG w zakresie określonym przepisami | Większa odpowiedzialność kupującego za sprawdzenie lokalu i dokumentów |
| Aranżacja | Duża swoboda, czasem możliwe zmiany lokatorskie | Gotowy układ, który można zmienić podczas remontu |
Rynek pierwotny – zalety i ryzyka
Najczęściej kupujesz mieszkanie w stanie deweloperskim. Oznacza to wykonane podstawowe instalacje, tynki, wylewki i okna, ale bez pełnego wykończenia podłóg, ścian, oświetlenia, łazienki czy kuchni. Deweloper może też oferować wariant pod klucz, który skraca drogę do przeprowadzki, ale zwiększa cenę zakupu.
Przy inwestycji realizowanej dopiero na etapie budowy trzeba uwzględnić możliwość opóźnienia i czas oczekiwania na odbiór. W zamian możesz wybrać piętro, układ lokalu, miejsce postojowe czy komórkę lokatorską, a czasem uzgodnić niewielkie zmiany w mieszkaniu.
Ochronę kupującego wzmacniają rachunek powierniczy i Deweloperski Fundusz Gwarancyjny. DFG służy ochronie wpłat nabywcy w sytuacjach przewidzianych w przepisach, między innymi przy problemach z realizacją przedsięwzięcia deweloperskiego. Nie oznacza to jednak, że można zrezygnować z analizy umowy, prospektu informacyjnego, harmonogramu budowy i dokumentów inwestycji.
Na wady lokalu mieszkalnego od dewelopera działa rękojmia. Jej okres w przypadku nieruchomości wynosi co do zasady 5 lat od wydania lokalu. Podczas odbioru technicznego należy wpisać zauważone usterki do protokołu, a przy większych wątpliwościach można skorzystać z pomocy fachowca.
Zestaw najważniejszych korzyści i obciążeń wygląda następująco:
- Nowy standard – nowe instalacje, współczesne rozwiązania budowlane i często niższe zużycie energii.
- Swoboda aranżacji – możliwość urządzenia wnętrza od podstaw bez kompromisów po poprzednich mieszkańcach.
- Ochrona kupującego – rękojmia, rachunek powierniczy i mechanizmy ustawy deweloperskiej, w tym DFG.
- Dodatkowy budżet – konieczność wykończenia i wyposażenia lokalu, jeśli nie został sprzedany pod klucz.
- Czas oczekiwania – przy zakupie na wczesnym etapie budowy na odbiór można czekać wiele miesięcy, a nawet dłużej.
Bezpieczeństwo formalne rynku pierwotnego nie zastępuje własnej analizy. Przed podpisaniem umowy sprawdź dewelopera, dokumentację inwestycji, harmonogram płatności i zasady odbioru lokalu.
Rynek wtórny – lokalizacja i ryzyko remontu
Największą przewagą rynku wtórnego jest wybór lokalizacji. W starszych dzielnicach są już szkoły, sklepy, przystanki, przychodnie i rozwinięta sieć usług. Łatwiej też znaleźć mieszkanie blisko centrum, podczas gdy nowe inwestycje często powstają na obrzeżach miast.
Jeżeli lokal jest wolny i nie wymaga prac, przeprowadzka może nastąpić krótko po podpisaniu aktu notarialnego. Przed zakupem można obejrzeć budynek, porozmawiać z mieszkańcami i ocenić, jak wygląda okolica o różnych porach dnia. Gotowe wyposażenie ogranicza początkowe wydatki, choć nie zawsze odpowiada potrzebom kupującego.
Ryzyko dotyczy przede wszystkim stanu technicznego i prawnego. W starszym budynku sprawdź instalację elektryczną, wodno-kanalizacyjną, ogrzewanie, wentylację, okna, izolację oraz stan części wspólnych. Remont klatki schodowej, dachu lub elewacji może oznaczać podwyższony fundusz remontowy albo dodatkowe obciążenia.
Przed zakupem przeanalizuj księgę wieczystą. Trzeba sprawdzić właściciela, hipoteki, służebności, roszczenia i wzmianki o złożonych wnioskach. Przydatne są też zaświadczenia dotyczące opłat, braku zaległości oraz ewentualnych osób zameldowanych w lokalu.
Najważniejsze zalety i ryzyka rynku wtórnego to:
- Dostępność – lokal może być gotowy do zamieszkania bez oczekiwania na zakończenie budowy.
- Sprawdzona okolica – istniejąca infrastruktura i możliwość oceny realnego sąsiedztwa.
- Większy wybór lokalizacji – także w centrum i w dobrze skomunikowanych starszych dzielnicach.
- Ryzyko ukrytych wad – usterki mogą ujawnić się dopiero po zakupie, zwłaszcza w starszym budownictwie.
- Koszty remontu – wymiana instalacji, okien lub podłóg może zmienić pozornie atrakcyjną cenę w znacznie wyższy wydatek.
Notatka ekspercka: przy mieszkaniu z drugiej ręki warto rozważyć wizytę z inspektorem budowlanym lub doświadczonym fachowcem. Taka osoba może ocenić wilgoć, pęknięcia, instalacje, wentylację i jakość wcześniejszego remontu, zanim podpiszesz umowę.
Podatki, koszty i kredyt hipoteczny
Przy zakupie mieszkania od dewelopera cena zawiera VAT, dlatego transakcja co do zasady nie jest obciążona podatkiem PCC. Na rynku wtórnym standardowa stawka PCC wynosi 2% wartości rynkowej nieruchomości. Istnieje jednak zwolnienie dla osoby fizycznej kupującej pierwsze mieszkanie lub dom, jeśli spełnia ustawowe warunki. Wyjątki i status kupującego trzeba potwierdzić przed zawarciem aktu.
Na rynku wtórnym PCC nie wystąpi także w niektórych transakcjach objętych VAT, na przykład przy zakupie od firmy na podstawie faktury VAT. Nie należy więc oceniać podatku wyłącznie na podstawie tego, że lokal jest używany. O sposobie opodatkowania decyduje charakter konkretnej transakcji.
W całkowitym budżecie uwzględnij nie tylko cenę lokalu, lecz także wykończenie, wyposażenie, remont, miejsce postojowe, komórkę lokatorską, taksę notarialną, wpisy do księgi wieczystej, ubezpieczenie i prowizję pośrednika, jeśli występuje.
Przy kredycie hipotecznym rynek pierwotny często oznacza wypłatę środków w transzach, zgodnie z postępem prac i harmonogramem inwestycji. Bank może wymagać dokumentów dewelopera, umowy deweloperskiej i informacji o budowie. Na rynku wtórnym kredyt jest zazwyczaj wypłacany jednorazowo po spełnieniu warunków umowy, a bank opiera się między innymi na wycenie lokalu i analizie księgi wieczystej.
Operat szacunkowy ma znaczenie dla obu stron. Jeśli rzeczoznawca wyceni mieszkanie niżej niż cena transakcyjna, bank może ograniczyć kwotę finansowania, a kupujący będzie potrzebował większego wkładu własnego. Przy zakupie nowego lokalu bank może też uwzględnić w finansowaniu część kosztów wykończenia, ale zależy to od zasad konkretnej oferty i zdolności kredytowej.
Jak podjąć decyzję?
Przed wyborem rynku odpowiedz sobie na poniższe pytania:
- Czy mam środki na wykończenie nowego lokalu albo remont mieszkania używanego?
- Czy mogę czekać na zakończenie budowy i przekazanie kluczy?
- Czy ważniejsza jest dla mnie konkretna lokalizacja, czy nowoczesny standard budynku?
- Czy akceptuję samodzielną weryfikację księgi wieczystej i stanu technicznego?
- Czy w moim budżecie uwzględniłem PCC, opłaty notarialne, wyposażenie i koszty prac?
- Czy preferuję gotowe mieszkanie, czy chcę urządzić wnętrze od podstaw?
Zakup mieszkania – kolejne kroki
Niezależnie od wybranego rynku uporządkuj proces w następującej kolejności:
- Ustal maksymalny budżet wraz z rezerwą na koszty dodatkowe.
- Porównaj lokalizacje, standard budynków i całkowity koszt zamieszkania.
- Sprawdź zdolność kredytową oraz wymagany wkład własny.
- Zweryfikuj dokumenty, stan prawny i stan techniczny wybranego lokalu.
- Przeanalizuj umowę z prawnikiem lub notariuszem przed podpisaniem.
- Ustal termin przekazania mieszkania, zakres wyposażenia i odpowiedzialność za usterki.
Rynek pierwotny będzie lepszym wyborem dla osoby, która ma czas na oczekiwanie, chce urządzić mieszkanie po swojemu i może sfinansować wykończenie. Rynek wtórny lepiej odpowiada kupującemu, który potrzebuje szybko zamieszkać, szuka konkretnej dzielnicy i jest gotowy dokładnie sprawdzić dokumenty oraz stan lokalu.